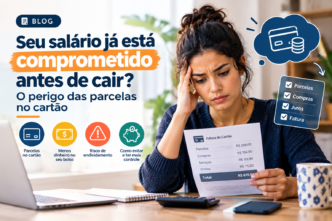
Facilidade de parcelamento pode criar a sensação de que há mais dinheiro disponível do que realmente existe
O cartão de crédito se tornou uma das principais ferramentas utilizadas pelos consumidores brasileiros. Ele permite parcelar compras, concentrar pagamentos e fazer despesas mesmo quando o dinheiro não está disponível imediatamente.
O problema começa quando o limite do cartão passa a ser tratado como uma extensão do salário.
Uma pessoa que recebe R$ 3 mil por mês, por exemplo, continua tendo uma renda de R$ 3 mil mesmo que o banco disponibilize um limite de R$ 8 mil no cartão. A diferença é que parte desse limite representa dinheiro que precisará ser pago posteriormente.
O efeito acumulativo das parcelas
Imagine um consumidor com várias compras parceladas.
Uma parcela de R$ 100 parece administrável. Outra de R$ 150 também. Depois surgem prestações de R$ 80, R$ 200 e R$ 120.
Nenhuma delas, isoladamente, parece representar um grande problema. Juntas, porém, chegam a R$ 650 mensais.
Se a renda é de R$ 3 mil, mais de um quinto do salário já está comprometido antes mesmo de considerar aluguel, alimentação, transporte e outras despesas.
Limite não é dinheiro disponível
Esse é um dos principais conceitos que precisam ser compreendidos.
O limite representa o valor que a instituição financeira permite que o consumidor utilize por meio do crédito. Não significa que aquele dinheiro esteja disponível gratuitamente.
Cada compra realizada gera uma obrigação de pagamento.
Por isso, antes de utilizar o cartão, o consumidor deve considerar não apenas o valor da parcela, mas o impacto dela sobre os meses seguintes.
E quando a fatura não pode ser paga?
É nesse momento que o cartão pode se transformar em uma dívida cara.
Quando o consumidor não paga integralmente a fatura, pode entrar no crédito rotativo ou optar por uma modalidade de parcelamento oferecida pela instituição financeira.
Os juros podem aumentar rapidamente o valor devido.
Por isso, pagar apenas o mínimo da fatura deve ser encarado como uma situação excepcional, e não como uma estratégia permanente para organizar as contas.
Cinco perguntas antes de parcelar
Antes de fazer uma nova compra, vale responder:
Eu realmente preciso desse produto?
Tenho dinheiro para pagar a compra sem comprometer despesas essenciais?
Quantas parcelas já tenho atualmente?
Essa parcela continuará cabendo no orçamento nos próximos meses?
O preço final da compra mudou por causa dos juros?
Se a resposta para alguma dessas perguntas indicar dificuldade, talvez seja melhor adiar a aquisição.
Como recuperar o controle
Uma das primeiras medidas é listar todas as parcelas existentes no cartão e calcular quanto elas representam por mês.
Depois, o consumidor deve evitar novas compras parceladas até reduzir o comprometimento da renda.
Também é importante comparar o valor da fatura com a renda mensal. Se a maior parte do salário está sendo consumida pelo cartão, o problema não está apenas na fatura atual, mas no modelo de consumo.
Cartão pode ser aliado
O cartão não precisa ser encarado como vilão.
Quando utilizado dentro do orçamento, pode facilitar pagamentos, oferecer benefícios e organizar despesas.
O problema ocorre quando o consumidor passa a gastar considerando o limite disponível em vez da renda que efetivamente possui.
Em outras palavras: o limite pertence ao banco; a dívida, ao consumidor.